เอฟเคไอไอ. เปิดบทวิเคราะห์อสังหาฯ ไทยปี 2027 ฝ่าวิกฤตเศรษฐกิจโลก “อลงกรณ์” ชี้ 4 ทางรอด เร่งปรับตัวด้วย AI–PropTech มองโอกาสใหม่ Luxury–Data Center–ภูเก็ต
อสังหาริมทรัพย์ไทยปี 2027 กับโจทย์ใหญ่ท่ามกลางวิกฤตและโอกาสใหม่


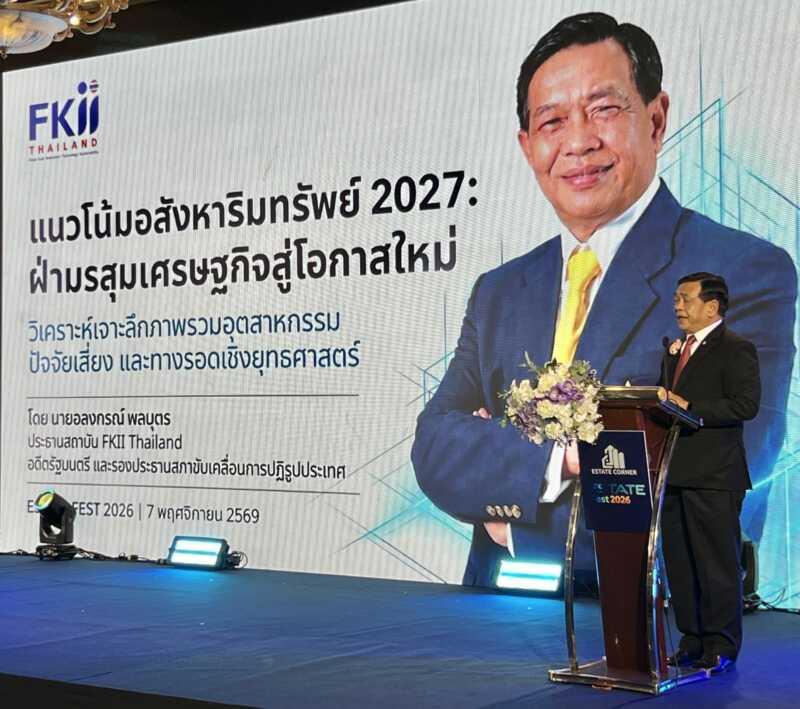
นายอลงกรณ์ พลบุตร ประธานสถาบันเอฟเคไอไอ. อดีตรัฐมนตรี และอดีตรองประธานสภาขับเคลื่อนการปฏิรูปประเทศ เผยบทวิเคราะห์เรื่อง “แนวโน้มอสังหาริมทรัพย์ 2027: ฝ่ามรสุมเศรษฐกิจสู่โอกาสใหม่” วิเคราะห์สถานการณ์อุตสาหกรรมอสังหาริมทรัพย์ไทย ทั้งปัจจัยเสี่ยงจากเศรษฐกิจโลกและภายในประเทศ ตลอดจนโอกาสการลงทุนและแนวทางรับมือของผู้ประกอบการในอนาคต
บทวิเคราะห์ดังกล่าวเชื่อมโยงกับสาระจากงาน ESTATE FEST 2026 (Thailand Real Estate & Investment Forum) ภายใต้แนวคิด “Connect. Learn. Invest | The Real Estate Synergy” ซึ่งมุ่งส่งเสริมความร่วมมือในระบบนิเวศอสังหาริมทรัพย์ พร้อมนำเสนอประเด็นสำคัญ ทั้งทิศทางตลาด การใช้เทคโนโลยี AI และ PropTech เพื่อเพิ่มประสิทธิภาพการขาย ตลอดจนกฎหมายการซื้อขายและแหล่งเงินทุน
นายอลงกรณ์มองว่า ตลาดอสังหาริมทรัพย์ไทยกำลังเข้าสู่ช่วงหัวเลี้ยวหัวต่อสำคัญ การเติบโตในระยะต่อไปไม่ได้ขึ้นอยู่กับการขยายโครงการเพียงอย่างเดียว แต่ขึ้นอยู่กับความสามารถในการปรับตัว การบริหารความเสี่ยง และการนำเทคโนโลยีมาสร้างมูลค่าเพิ่มให้กับธุรกิจ
วิเคราะห์ปัจจัยเสี่ยง เศรษฐกิจโลกกดดัน ตลาดในประเทศเปราะบาง
จากข้อมูลที่นำเสนอในบทวิเคราะห์ อุตสาหกรรมอสังหาริมทรัพย์ไทยมีมูลค่าตลาดประมาณ 60,780 ล้านดอลลาร์สหรัฐ หรือราว 2 ล้านล้านบาท และมีอัตราการเติบโต 5.65% ตามรายงาน Mordor Intelligence อย่างไรก็ตาม ตลาดยังเผชิญความท้าทายจากหลายด้าน
1. ปัจจัยภายนอกและความเสี่ยงภูมิรัฐศาสตร์
ความขัดแย้งระหว่างประเทศและปัญหาห่วงโซ่อุปทานโลกส่งผลต่อต้นทุนวัสดุก่อสร้างและการพัฒนาโครงการ โดยบทวิเคราะห์ประเมินว่าต้นทุนอาจเพิ่มขึ้นประมาณ 3–7%
ขณะเดียวกัน ประเทศไทยยังมีโอกาสจากการเป็นจุดหมายปลายทางของชาวต่างชาติที่ต้องการบ้านหลังที่สอง หรือ Second Home โดยเฉพาะเมืองท่องเที่ยวสำคัญ เช่น ภูเก็ต เกาะสมุย กรุงเทพฯ และเชียงใหม่
2. ปัจจัยภายในประเทศและกำลังซื้อ
ปัจจัยกดดันสำคัญ ได้แก่ ภาระหนี้ครัวเรือนที่อยู่ในระดับสูงประมาณ 86.8–90% ของ GDP หรือราว 16.3 ล้านล้านบาท ความสามารถในการซื้อที่อยู่อาศัยที่ลดลง และความเข้มงวดของสถาบันการเงินในการอนุมัติสินเชื่อ ส่งผลให้ผู้ซื้อจำนวนหนึ่งประสบปัญหาในการเข้าถึงสินเชื่อ
นอกจากนี้ การกำกับดูแลปัญหานอมินีและการถือครองอสังหาริมทรัพย์โดยไม่เป็นไปตามกฎหมาย ยังเป็นอีกประเด็นที่ภาครัฐให้ความสำคัญ เพื่อสร้างความโปร่งใสให้กับตลาดในระยะยาว
บทเรียนปี 2568 สู่การฟื้นตัวแบบเปราะบางในปี 2569
สำหรับสถานการณ์ตลาดอสังหาริมทรัพย์ที่ผ่านมา บทวิเคราะห์ระบุว่า ปี 2568 เป็นช่วงเวลาของการปรับฐาน โดยการเปิดตัวโครงการใหม่ในกรุงเทพฯ และปริมณฑลลดลงประมาณ 20–33% เหลือ 41,160 ยูนิต ขณะที่ยอดโอนกรรมสิทธิ์ทั่วประเทศอยู่ที่ประมาณ 294,335 ยูนิต
ส่วนปี 2569 ในช่วงครึ่งปีแรกมียอดโอนกรรมสิทธิ์รวม 167,665 ยูนิต เพิ่มขึ้น 17.6% เมื่อเทียบกับช่วงฐานที่นำมาเปรียบเทียบ สะท้อนสัญญาณการฟื้นตัวของตลาด ขณะที่สต็อกที่อยู่อาศัยอยู่ที่ 207,998 ยูนิต
ผู้ประกอบการยังต้องแข่งขันด้วยโปรโมชั่นและแคมเปญระบายสินค้า โดยตลาดบ้านมือสองมีส่วนแบ่งเพิ่มขึ้นแตะ 41% สะท้อนการเปลี่ยนแปลงพฤติกรรมและทางเลือกของผู้บริโภค
เจาะแนวโน้มอสังหาริมทรัพย์รายเซกเมนต์
เมื่อพิจารณาทิศทางตลาดแต่ละประเภท โดยอ้างอิงแนวโน้มที่นำเสนอใน CBRE Thailand 2026 Outlook พบประเด็นสำคัญดังนี้
ตลาดค้าปลีก (Retail)
พื้นที่ค้าปลีกมีขนาดรวมประมาณ 8.25 ล้านตารางเมตร ผู้บริโภคให้ความสำคัญกับประสบการณ์การใช้จ่ายและไลฟ์สไตล์มากขึ้น โดยเฉพาะธุรกิจอาหารและเครื่องดื่ม ความงาม และสุขภาพ ขณะที่แบรนด์จากจีน ญี่ปุ่น และยุโรปยังเป็นส่วนหนึ่งของการขยายตลาด
ตลาดโรงแรม (Hospitality)
คาดการณ์จำนวนนักท่องเที่ยวต่างชาติปี 2569 อยู่ที่ประมาณ 36.7 ล้านคน โดยตลาดที่มีโอกาสเติบโต ได้แก่ Medical Tourism, Wellness และ MICE ขณะที่กรุงเทพฯ มีห้องพักใหม่เพิ่มขึ้นกว่า 4,300 ห้อง และคาดว่าอัตราการเข้าพักจะเพิ่มขึ้นประมาณ 2%
ตลาดที่อยู่อาศัย (Residential)
ตลาดระดับ Luxury และ Super-Luxury ในทำเลใจกลางเมืองยังมีความต้องการ โดยบทวิเคราะห์ระบุว่าอัตราการขายอยู่ในระดับสูงถึง 93% และราคาเสนอขายอาจเพิ่มขึ้นได้ถึง 15% ขณะที่ตลาดระดับกลางและล่างให้ความสำคัญกับทำเลที่เชื่อมต่อระบบรถไฟฟ้าและการเดินทางสะดวก
ตลาดสำนักงานและอุตสาหกรรม (Office & Industrial)
แนวโน้ม Flight-to-Quality ทำให้ผู้เช่าหันไปให้ความสำคัญกับอาคารสำนักงานคุณภาพสูง มีมาตรฐานด้านสิ่งแวดล้อมและ ESG มากขึ้น ขณะที่พื้นที่อุตสาหกรรมและโรงงานสำเร็จรูป หรือ Ready-Built Factory (RBF) เป็นอีกหนึ่งตลาดที่มีศักยภาพ โดยมีอัตราพื้นที่ว่างต่ำกว่า 5% ตามข้อมูลที่บทวิเคราะห์นำเสนอ
ปักหมุดโอกาสใหม่ปี 2027 Luxury–Investment–นวัตกรรมพื้นที่
นายอลงกรณ์มองว่า ปี 2027 จะเป็นช่วงเวลาที่ผู้ประกอบการต้องปรับกลยุทธ์ให้เจาะกลุ่มตลาดอย่างชัดเจน หรือ Deep Segmentation โดยมีโอกาสสำคัญ 3 ด้าน ได้แก่
1. Branded Residences และ Mixed-Use
ตลาดที่อยู่อาศัยภายใต้แบรนด์โรงแรมหรือแบรนด์ระดับสากล (Branded Residences) มีแนวโน้มขยายตัว โดยบทวิเคราะห์ระบุว่าประเทศไทยมีมูลค่าตลาดมากกว่า 200,000 ล้านบาท และมีศักยภาพจากระบบบริการสุขภาพ การท่องเที่ยว และคุณภาพการอยู่อาศัย
ขณะเดียวกัน การพัฒนาโครงการแบบ Mixed-Use และอาคารสีเขียวตามแนวทาง ESG รวมถึงแนวคิดเมือง 15 นาที (15-Minute City) จะเป็นอีกแนวทางที่ตอบโจทย์ความต้องการของผู้บริโภคยุคใหม่
2. ทำเลศักยภาพใหม่
ภูเก็ตมีโอกาสพัฒนาสู่การเป็น Resort World และ Global Investment Hub รองรับทั้งนักท่องเที่ยว นักลงทุน และกลุ่มที่ต้องการอยู่อาศัยระยะยาวตลอดทั้งปี
ส่วนกรุงเทพฯ โซนตะวันออก โดยเฉพาะพื้นที่บางนา มีศักยภาพจากการเชื่อมโยงโครงข่ายคมนาคมและเขตพัฒนาพิเศษภาคตะวันออก (EEC) ซึ่งเป็นพื้นที่รองรับการลงทุนและกิจกรรมทางเศรษฐกิจ
3. Commercial & Industrial
ธุรกิจคลังสินค้าอัจฉริยะ (Smart Logistics) และ Data Center เป็นกลุ่มธุรกิจที่มีแนวโน้มเติบโตตามความต้องการด้านเทคโนโลยีดิจิทัลและการลงทุนจากต่างประเทศ (FDI) โดยเฉพาะอุตสาหกรรมเทคโนโลยีขั้นสูง ซึ่งจะส่งผลต่อความต้องการพื้นที่เชิงพาณิชย์และอุตสาหกรรมในอนาคต
เปิด 4 ทางรอดเชิงยุทธศาสตร์ ฝ่าวิกฤตอสังหาฯ ปี 2027
สำหรับข้อเสนอเพื่อรับมือกับความท้าทาย นายอลงกรณ์เสนอแนวทางสำคัญ 4 ประการ ได้แก่
Shift Focus to Real Demand & Quality Over Quantity ปรับจากการเน้นปริมาณโครงการมาให้ความสำคัญกับคุณภาพและความต้องการซื้อจริงของตลาด พัฒนาโครงการให้เหมาะสมกับกำลังซื้อและพฤติกรรมผู้บริโภค
Green, ESG & Eco-Smart Living ยกระดับมาตรฐานอาคารเขียวและการอยู่อาศัยที่เป็นมิตรต่อสิ่งแวดล้อม เพื่อลดต้นทุนการดำเนินงานในระยะยาวและเพิ่มมูลค่าให้กับอสังหาริมทรัพย์
Financial Innovation & Partnership ส่งเสริมนวัตกรรมทางการเงินและความร่วมมือระหว่างภาครัฐกับเอกชน เช่น แนวทางค้ำประกันสินเชื่อที่อยู่อาศัยราคาประหยัดโดยหน่วยงานที่เกี่ยวข้อง อาทิ บสย. รวมถึงรูปแบบการเช่าซื้อเพื่อเป็นเจ้าของ (Rent-to-Own) เพื่อเพิ่มทางเลือกในการเข้าถึงที่อยู่อาศัย
Diversification กระจายความเสี่ยงทางธุรกิจไปสู่ตลาดที่มีศักยภาพ ทั้งค้าปลีกเชิงประสบการณ์ คลังสินค้าอัจฉริยะ และสินทรัพย์อุตสาหกรรม เพื่อลดการพึ่งพาตลาดที่อยู่อาศัยเพียงอย่างเดียว
เร่งใช้ AI–PropTech สร้างความได้เปรียบในตลาดยุคใหม่
อีกหนึ่งประเด็นสำคัญที่นายอลงกรณ์ให้ความสำคัญ คือการนำเทคโนโลยี AI และ PropTech มาใช้ในธุรกิจอสังหาริมทรัพย์ โดยมองว่าเทคโนโลยีไม่ใช่เพียงทางเลือก แต่เป็นเครื่องมือสำคัญในการลดต้นทุน เพิ่มประสิทธิภาพการขาย วิเคราะห์ความต้องการของลูกค้า และยกระดับประสบการณ์ของผู้บริโภค
ผู้ประกอบการที่สามารถปรับตัวและนำเทคโนโลยีมาใช้ได้อย่างเหมาะสม จะมีโอกาสสร้างความได้เปรียบในการแข่งขัน ท่ามกลางตลาดที่มีความท้าทายและเปลี่ยนแปลงอย่างรวดเร็ว
นายอลงกรณ์กล่าวทิ้งท้ายว่า ประเทศไทยเคยผ่านวิกฤตเศรษฐกิจสำคัญมาแล้วหลายครั้ง ทั้งวิกฤตต้มยำกุ้ง วิกฤตการเงินโลก วิกฤตโควิด-19 และความขัดแย้งทางภูมิรัฐศาสตร์ ซึ่งทุกวิกฤตล้วนเป็นบทเรียนให้เกิดการปรับตัวและพัฒนาศักยภาพใหม่
สำหรับปี 2027 จึงไม่ควรมองเพียงความเสี่ยงหรือความท้าทาย แต่ควรใช้เป็นช่วงเวลาของการปรับเปลี่ยนแนวคิด นำนวัตกรรมมาเพิ่มขีดความสามารถ และค้นหาโอกาสใหม่ เพื่อสร้างความแข็งแกร่งให้กับธุรกิจอสังหาริมทรัพย์ไทยในระยะยาว
